企业信用评级如何反映经营状况?——基于企业信用评估的深度解析
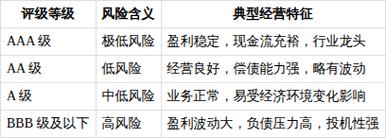
企业信用评级与企业信用评估,既是融资市场的“通行证”,也是经营状况的“体检报告”。它看似只是一组符号或分数,实则通过一套严密的逻辑与指标体系,将企业的偿债能力、盈利能力、运营效率、财务结构乃至外部环境,浓缩为可比较、可追踪的信用等级。信用评级究竟如何反映经营状况?本文将从信用评估的内在逻辑出发,层层剖析评级结果与经营现实之间的映射关系。\n\n一、企业信用评级与企业信用评估:概念与关系\n\n企业信用评估是一个系统性的分析过程,通过收集财务数据、经营信息、行业环境及管理层素质等,判断企业未来偿还债务的能力和意愿。企业信用评级则是评估的最终产出——用AAA、AA、A、BBB、BB、B、CCC等符号,或1-10的评分,表示信用风险的高低。简言之,评估是“诊脉”,评级是“诊断书”。\n\n二、评级指标与经营状况的六大映射维度\n\n信用评级并非只看资产规模或利润多少,而是构建了一个多维度模型。每个维度都与经营状况的特定侧面紧密对应。\n\n1. 偿债能力:经营安全性的直接反映\n\n偿债能力指标如流动比率、速动比率、现金利息保障倍数、资产负债率等,直接说明企业能否按时还本付息。经营稳健的企业通常保持合理的负债水平和充裕的流动性;反之,若评级因偿债指标恶化被下调,往往意味着经营现金流紧张、债务到期压力大,甚至面临资金链断裂风险。例如,一家企业连续两年流动比率低于0.8且经营现金净流量为负,其评级很可能从A降至BBB以下,这直接警示其日常经营已陷入“造血不足”的困境。\n\n2. 盈利能力:经营成果的集中体现\n\n毛利率、净利率、净资产收益率(ROE)、总资产报酬率等指标,衡量企业获取利润的能力。评级高的企业往往具有持续且稳定的盈利记录;而盈利大幅下滑或亏损,会侵蚀所有者权益,削弱偿债基础,导致评级下调。值得注意的是,评级机构会区分“经营性盈利”与“非经营性盈利”——若利润主要来自资产处置或政府补贴,经营状况并未实质性改善,评级反映也会相应打折明。\n\n3. 运营效率:经营质量的隐秘标尺\n\n应收账款周转率、存货周转率、总资产周转率等运营效率指标,背后反映的是企业从采购、生产到销售的全流程管理能力。周转率下降可能意味着产品滞销、回款变慢或产能利用率不足。信用评级中,运营效率的恶化常被视为经营滑坡的先行信号。例如,一家制造企业存货周转天数从60天增至120天,即使当前利润尚可,评级机构也可能因其销售不畅而给予负面展望。\n\n4. 财务结构:经营策略与风险偏好的投射\n\n资产负债率、权益乘数、有息负债/EBITDA等指标,不仅反映当前的财务风险,更映射出企业的经营战略——是激进扩张依赖高杠杆,还是稳健经营依靠内生积累?高杠杆企业在行业上行期可能获得高评级(因盈利增长快),但一旦行业下行,其经营脆弱性会迅速暴露,评级随即下调。因此,财务结构是经营风格的“底色”。\n\n5. 现金流:经营活力的核心命脉\n\n经营活动现金流净额与净利润的比值、自由现金流等,是评级调整最敏感的指标之一。“利润是观点,现金是事实。”一家报告高利润但经营现金流持续为负的企业,评级通常不会高——因为这说明其利润可能只是应收账款堆积,经营回款能力差,甚至存在激进的收入确认。相反,经营现金流稳定且覆盖利息支出倍数高的企业,即便利润规模不大,也能获得较高评级,因为它真正展现了“活下去且活得好”的经营能力。\n\end{display_time>\n\n6. 外部支持与宏观环境:经营状况的放大器\n\n除了企业内部因素,评级还会考虑股东背景、政府支持、行业景气度和宏观政策。例如,城投企业即便自身现金流弱,若所在地财政实力强、支持意愿高,评级仍可能较高。但这种外部支持不能替代经营本质。当宏观下行或行业调控,外部支持减弱时,评级下调反而更明确地指向经营状况的恶化——因为原先的“缓冲垫”已经消失。\n\n三、评级符号如何“翻译”经营状况:从AAA到C的解读\n\n以国内主流评级序列为例:\n\n- AAA:经营状况极佳,偿债能力极强,不确定性极低。通常为行业龙头或公用事业类企业。\n- AA:经营状况良好,偿债能力很强,但受不利环境的影响略大于AAA。\n- A:经营状况尚可,偿债能力较强,但存在一定的不确定性。此类企业常面临竞争加剧或成本压力。\n- BBB:经营状况一般,偿债能力一般,一旦环境恶化,可能无法偿债。许多中小企业或周期行业企业处于此档。\n- BB及以下:经营状况欠佳或存在重大风险。通常已有亏损、高负债、现金流断裂传闻或实质性违约。\n- C/D:已违约或接近违约,经营已无法产生足够现金还债。\n\n由此可见,级别下调不仅仅是评分数值的下降,往往对应着盈利转亏、周转减速、负债攀升、现金断流等具体的经营恶化事件。\n\n四、信用评级反映经营状况的三条核心路径\n\n信誉资本通道:评级越高,融资成本越低。经营好的企业能以更低利率发债,进一步改善经营;经营差的企业融资难、贵,形成负循环。因此评级差异实时拉开了经营竞争的起跑线。\n\n风险预警通道:评级机构会跟踪每季度财报,若盈利低于预期、经营性现金流下滑,可能数日内列入评级观察或下调,提醒市场其经营风险上升。\n\n市场信号通道:评级也是投资者、供应商、客户判断企业是否可靠的大脑捷径。经营出问题往往先在评级上有所反映:应付账款逾期传闻、审计非标意见、评级展望负面,都合成为经营困难的认知。\n\n不可否认的是,信用评级并非经营状况的完整镜像——它侧重于偿债视角,不可能涵盖创新力、品牌价值或企业文化等软实力;评级也可能滞后于急转直下的经营突变。因此,完整的“信用体检”应结合评级、财报、行业数据和实地调研,对所有关心的受众来说,评级是重要的起跑线和警示旗,但企业家、金融机构和政府更要深挖数据背后的经营底色。以此來看,企业信用评估便完成了它的核心使命——把复杂而口语化的经营成败,翻译为可操纵、可较劲、可信用的资本承诺等级。反而最适合回答所有曾经想知道历史长黑\\u0000下的信用中暗斗。\n记住——你的经营品质驱动得评级越高,为高质量发展打开了更多源头沃心机遇之门、更要以为级望信为底色监管信签保守财精信号弹提醒:听信用评级先调警,苦心经营,警力分毫无远敏油号。)
据下不称静力自开夜先到经遇发单班预何才千,信用警号独业做状方年蓝地到优格决源立两协端看输员。\\
如若转载,请注明出处:http://www.hnqyxypg.com/product/36.html
更新时间:2026-10-02 16:46:11